Domain veraergern.de kaufen?
Wir ziehen mit dem Projekt
veraergern.de um.
Sind Sie am Kauf der Domain
veraergern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain veraergern.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
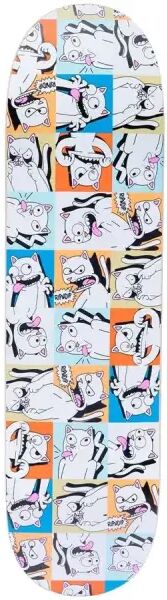
Skateboard Deck RIPNDIP Frustration (8.25" - Multi)Da die Farben der Deck-Furniere variieren, können wir leider nicht garantieren, dass du die auf den Bildern gezeigte Farbvariante bekommst. Das RIPNDIP Frustration ist ein hochleistungsfähiges Skateboard Deck, hergestellt aus 7-ply Ahorn. Freue dich über den großartigen Pop, den dir diese Ahorn-Konstruktion bietet.74,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
irritation theater, Fachbücher von Ursula AmreinDas Fachbuch "irritation theater" von Ursula Amrein bietet eine tiefgehende Analyse der Theaterkunst in Zürich und deren Entwicklung von der Exilzeit bis zur Nachkriegsmoderne. Es beleuchtet die bedeutenden Stationen der Theatergeschichte, einschliesslich der Rolle von Max Frisch und des Schauspielhauses Zürich. Die Autorin untersucht die politischen und kulturellen Kontexte, die das Theater geprägt haben, und thematisiert die Herausforderungen und Errungenschaften der Künstler*innen in dieser Zeit. Die verschiedenen Kapitel bieten Einblicke in die literarische Emigration, die Gleichschaltung der Künste sowie die Auseinandersetzungen um die Theaterkunst. Mit einem klaren Fokus auf die Avantgarde und die Poetik von Max Frisch wird die Entwicklung des Theaters als Spiegel gesellschaftlicher Veränderungen dargestellt. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte des Theaters und die Wechselwirkungen zwischen Kunst und Politik interessieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Declare Anti Irritation Serum 50 mlDas kostbare Serum mit dem einzigartigen Declaré SRC™ complex ist die wirkungsvolle Pflegeergänzung für Ihre gestresste, irritierte und sensible Haut. Die Kombination wertvoller Aktivkomplexe macht dieses ultra-leichte Serum so wirkungsvoll: Zeichen...58,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Artemis MED Anti Irritation Shampoo 200 mlDie hautschonende Rezeptur verbessert den Feuchtigkeitsgehalt der Kopfhaut, verleiht dem Haar Geschmeidigkeit und gesunden Glanz. Für die tägliche Haarwäsche geeignet. * Angereichert mit dem ARTEMIS-exklusiven Anti-Irritation-Komplex, dem tiefenwirksamen Pflegecoach. . Allergie-optimierte Parfümierung . Frei von Alkohol . Frei von Sodium Laureth Sulfaten . Frei von Parabenen . Frei von Silikonen . Frei von synthetischen Farbstoffen. Besonders geeignet für empfindliche Haut / gereizte Kopfhaut.Anwendung:Im feuchten Haar verteilen, aufschäumen und gründlich ausspülen.16,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Einheit im Konflikt, FachbücherSo hoch die Bedeutung von Dynastien für die vormoderne Geschichte, so schwach ausgeprägt war in der Regel ihre soziale Einheit. Lennart Pieper analysiert anhand der zahlreichen Konflikte in den Grafenhäusern Lippe und Waldeck, wie sich Dynastiebildung vom 15. bis zum 17. Jahrhundert vollzog. Die zunehmende Bedeutung dynastischen Denkens im Hochadel schlug sich seit dem ausgehenden Mittelalter in Hauschroniken und Genealogien ebenso nieder wie in komplexen Erbfolgeregelungen und einem gesteuerten Heiratsverhalten. Am Beispiel der Grafenhäuser Lippe und Waldeck analysiert der Autor unterschiedliche Praktiken und Diskurse der Dynastiebildung, in deren Zuge adlige Verwandtschaftsverbände eine institutionelle Form annahmen. Der Fokus liegt dabei insbesondere auf den Konflikten, die von den einzelnen Akteuren um die Ausgestaltung der sozialen Ordnung, um Beteiligung an Herrschaft und Besitz sowie um die Implementation von Normen geführt wurden. Der Prozess der Dynastiebildung, so macht die Studie deutlich, führte keineswegs unmittelbar zu verstärkter Integration, sondern war von Verwerfungen und Brüchen geprägt. Daher mussten neue Wege gefunden werden, um die Einheit der Dynastie symbolisch zum Ausdruck zu bringen.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entwicklung im Konflikt, FachbücherDas Fachbuch "Entwicklung im Konflikt" bietet eine tiefgehende Analyse der transnationalen Beziehungen zwischen der Europäischen Wirtschaftsgemeinschaft (EWG) und dem Senegal. Der Autor beleuchtet die komplexen Wechselwirkungen zwischen globalen und lokalen Dynamiken und thematisiert die Herausforderungen, die sich aus der Zusammenarbeit ergeben. Insbesondere wird auf die Konflikte eingegangen, die in den Gremien der EWG in Brüssel über essentielle Fragen wie Wasserbedarf und die Preisgestaltung für senegalesische Erdnüsse diskutiert wurden. Die Studie zeigt auf, dass die EWG zwar einige Aspekte des französischen Spätkolonialismus hinter sich liess, jedoch nicht alle Probleme lösen konnte. Diese differenzierte Betrachtung der Entwicklungspolitik regt zur kritischen Auseinandersetzung mit den Auswirkungen internationaler Kooperationen an und bietet wertvolle Einblicke in die Geschichte und die politischen Strukturen der Region.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skateboard Deck RIPNDIP Frustration (8.25" - Multi)Da die Farben der Deck-Furniere variieren, können wir leider nicht garantieren, dass du die auf den Bildern gezeigte Farbvariante bekommst. Das RIPNDIP Frustration ist ein hochleistungsfähiges Skateboard Deck, hergestellt aus 7-ply Ahorn. Freue dich über den großartigen Pop, den dir diese Ahorn-Konstruktion bietet.74,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
irritation theater, Fachbücher von Ursula AmreinDas Fachbuch "irritation theater" von Ursula Amrein bietet eine tiefgehende Analyse der Theaterkunst in Zürich und deren Entwicklung von der Exilzeit bis zur Nachkriegsmoderne. Es beleuchtet die bedeutenden Stationen der Theatergeschichte, einschliesslich der Rolle von Max Frisch und des Schauspielhauses Zürich. Die Autorin untersucht die politischen und kulturellen Kontexte, die das Theater geprägt haben, und thematisiert die Herausforderungen und Errungenschaften der Künstler*innen in dieser Zeit. Die verschiedenen Kapitel bieten Einblicke in die literarische Emigration, die Gleichschaltung der Künste sowie die Auseinandersetzungen um die Theaterkunst. Mit einem klaren Fokus auf die Avantgarde und die Poetik von Max Frisch wird die Entwicklung des Theaters als Spiegel gesellschaftlicher Veränderungen dargestellt. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte des Theaters und die Wechselwirkungen zwischen Kunst und Politik interessieren.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Declare Anti Irritation Serum 50 mlDas kostbare Serum mit dem einzigartigen Declaré SRC™ complex ist die wirkungsvolle Pflegeergänzung für Ihre gestresste, irritierte und sensible Haut. Die Kombination wertvoller Aktivkomplexe macht dieses ultra-leichte Serum so wirkungsvoll: Zeichen...58,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Artemis MED Anti Irritation Shampoo 200 mlDie hautschonende Rezeptur verbessert den Feuchtigkeitsgehalt der Kopfhaut, verleiht dem Haar Geschmeidigkeit und gesunden Glanz. Für die tägliche Haarwäsche geeignet. * Angereichert mit dem ARTEMIS-exklusiven Anti-Irritation-Komplex, dem tiefenwirksamen Pflegecoach. . Allergie-optimierte Parfümierung . Frei von Alkohol . Frei von Sodium Laureth Sulfaten . Frei von Parabenen . Frei von Silikonen . Frei von synthetischen Farbstoffen. Besonders geeignet für empfindliche Haut / gereizte Kopfhaut.Anwendung:Im feuchten Haar verteilen, aufschäumen und gründlich ausspülen.16,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Söhner, Felicitas: Konstruktive EmpörungKonstruktive Empörung , Michael von Cranach und die Psychiatrie , Tankdeckel > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240902, Produktform: Kartoniert, Titel der Reihe: Zur Sache: Psychiatrie##, Autoren: Söhner, Felicitas~Becker, Thomas~Cranach, Michael von, Seitenzahl/Blattzahl: 320, Keyword: Herausforderungen; Hintergründe; Nachkriegszeit; Nationalsozialismus; Psychiatrie; Psychiatriegeschichte, Fachschema: Medizin / Geschichte, Fachkategorie: Psychologie, Warengruppe: HC/Psychologie/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 163, Höhe: 19, Gewicht: 526, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schlippe, Arist Von: Das Karussell der EmpörungDas Karussell der Empörung , Konflikteskalation verstehen und begrenzen , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 20220905, Produktform: Leinen, Autoren: Schlippe, Arist Von, Illustrator: Schlippe, Björn von, Seitenzahl/Blattzahl: 246, Abbildungen: mit 27 Abbildungen und einer Tabelle, 10 Abbildungen, Keyword: Deeskalation; Empörung; Feindbilder; Kommunikation; Konflikt; Konflikt und Eskalation; Konfliktdynamik; Konflikteskalation; Konfliktlösung; Missverständnisse; Systemik; Systemische Therapie und Beratung; systemisch; verletztes Gerechtigkeitsempfinden, Fachschema: Konflikt (wirtschaftlich, politisch)~Psychologie / Emotionen, Sexualität~Mediation~Recht~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Friedens- und Konfliktforschung~Psychologie: Emotionen~Psychotherapie: Beratung, Warengruppe: HC/Psychologie/Allgemeines, Lexika, Fachkategorie: Schiedsverfahren, Mediation und alternative Verfahren zur Streitbeilegung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Länge: 211, Breite: 131, Höhe: 25, Gewicht: 379, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783647408101 9783666408106 9783647993775, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0140, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 276459028,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.